

Понад 37 мільйонів гривень на реконструкцію чотирьох об’єктів, сучасне обладнання та підготовка до опалювального сезону — так у червні 2026 року начальник Херсонської МВА Ярослав Шанько описував співпрацю з ЮНІСЕФ для «Херсонтеплоенерго». Меморандум уже був підписаний. Однак, за інформацією редакції, після цього повідомлення договорів на виконання анонсованих робіт так і не уклали. Тим часом підприємство опинилося перед судовими вимогами через несвоєчасні розрахунки. Кавун.City зіставив публічні обіцянки, документи та фінансову звітність, щоб з’ясувати, що відбувається з комунальним теплопостачальником.
17 червня 2026 року Шанько повідомив про зустріч із представником ЮНІСЕФ. Йшлося про реалізацію проєктів у межах раніше підписаного меморандуму з «Херсонтеплоенерго»: реконструкцію чотирьох об’єктів загальною вартістю понад 37 мільйонів гривень. Зношене обладнання мали замінити сучасним та енергоефективним.
«Такі рішення ми реалізуємо вже зараз», — наголошував очільник МВА, пов’язуючи їх із підготовкою до наступного осінньо-зимового періоду.
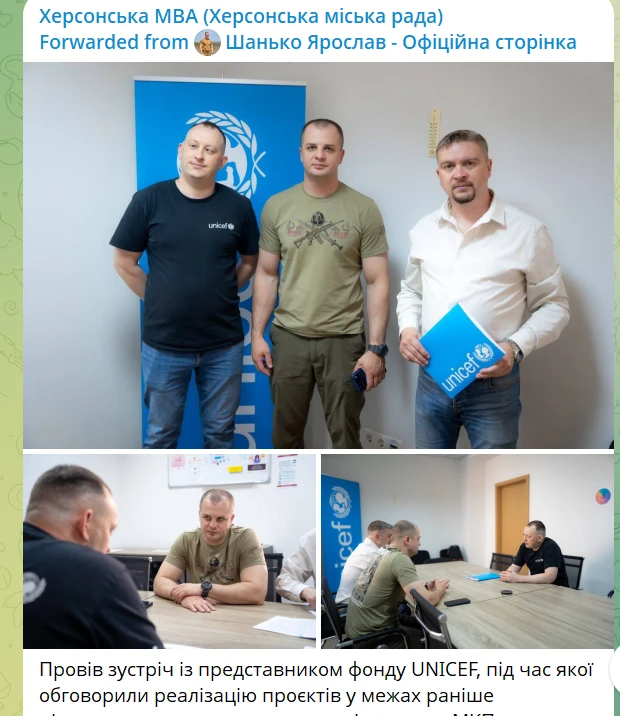 Повідомлення про домовленості з донорамиФото: Херсонська МВА
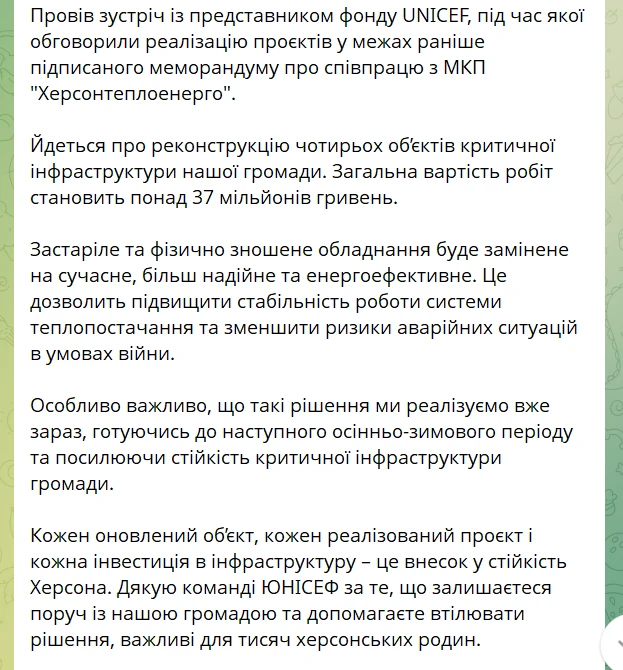 Повідомлення про домовленості з донорамиФото: Херсонська МВА
Однак повідомлення про домовленість ще не відповідає на питання, коли місто отримає результат. Для цього потрібні конкретні виконавці, договори, строки та виконані роботи. За інформацією редакції, до укладення договорів на анонсовану реконструкцію справа після цієї заяви не дійшла.
Паралельно «Херсонтеплоенерго» має іншу історію — з роботами, які вже виконали й прийняли, але своєчасно не оплатили.
Кавун.City вже розповідав про спір із компанією «Енергобудконсалт» щодо ремонту котла. Підприємство прийняло роботи у березні 2026 року, однак заборгувало підряднику 2 846 472,88 гривні. За рішеннями Господарського суду Одеської області першої інстанції, до основного боргу додалися річні та судові витрати. Загалом ішлося про стягнення майже 2,92 мільйона гривень.
Документи, які отримала редакція, ставлять додаткове питання про організацію розрахунків. У заяві червні 2026 року директор підприємства Антон Максимович пояснював відсутність оплати тим, що підприємство не отримало цільового фінансування спеціального фонду. Водночас у листі виконкому від 22 травня зазначено: кошти на оплату цих робіт у бюджеті передбачено, а фінансування здійснюватиметься після відповідної заявки підприємства. Передбачені в бюджеті кошти й фактично отримане фінансування — різні речі. Тим паче, коли йдеться про акт за березень, який всі сторони підписали.
Ще один спір стосується значно більшої суми. За текстом ухвали від 29 вересня 2026 року, який має редакція, Господарський суд Одеської області відкрив провадження у справі №916/3945/26 за позовом «Нафтогаз Трейдингу» до «Херсонтеплоенерго» на 17 092 486,77 гривні.
Уся ця сума — нарахування за прострочення оплати газу: 13,231 мільйона гривень пені, 1,290 мільйона трьох процентів річних та 2,572 мільйона інфляційних втрат. Основний борг за газ до зазначеної ціни позову не входить. Позивач також просить відшкодувати судові витрати.
Це поки що вимоги компанії, а не присуджені їй кошти. Підготовче засідання ухвалою призначено на 27 жовтня. Періоду, за який нараховані санкції, цей документ не розкриває, тому відносити всю суму до роботи конкретного керівника підстав немає.
Обидва судові спори порушують питання про своєчасність платежів. Водночас вони не доводять, що затримки з реконструкцією за меморандумом і несплачені рахунки мають одну причину. Щоб оцінити становище підприємства, потрібно подивитися ширше — на його доходи, витрати, фінансування та борги в динаміці.
За 2024–2025 роки «Херсонтеплоенерго» відобразило понад 540 мільйонів гривень грошових надходжень цільового фінансування. Обидва роки завершило з чистим прибутком. Проте на кінець 2025-го мало понад 333 мільйони гривень боргу перед постачальниками, а залишок грошей становив лише 2,256 мільйона.
Ці показники можуть співіснувати: прибуток не дорівнює залишку коштів, а цільове фінансування має визначене призначення. Однак вони потребують пояснення — як саме формується позитивний фінансовий результат і чому він поєднується з великими боргами та судовими вимогами.
Для цього Кавун.City проаналізував звітність підприємства за 2020–2025 роки та перше півріччя 2026-го. Вона показує, що фінансові проблеми виникли задовго до нинішнього керівництва МВА. Водночас у 2023–2024 роках кілька ключових показників суттєво поліпшилися, а згодом фінансовий результат почав погіршуватися, приому це згодом настало після призначення начальником Херсонської МВА Ярослава Шанька. Саме цю послідовність ми відновлюємо і заразом анонсуємо наступні серії нашого багатосерійного серіалу про МКП «Херсонтеплонерго».
А якщо проаналізувати фінансовий стан «Херсонтеплоенерго»
Найбільш промовисти у цій історії буде аналіз фінансового стану підприємства, причом в динаміці: у доокупаційному 2021, майже повністю окупацйному 2022-му, періоді керування містом Романом Мрочком (2023 — 2025) і каденцією Ярослава Шанька (з червня 2025 року). У 2024 році «Херсонтеплоенерго» показало майже 153 мільйони гривень чистого прибутку. У першому півріччі 2026-го — лише 39 тисяч. За 2024 – 2025 роки підприємство відобразило понад 540 мільйонів гривень грошових надходжень цільового фінансування,борги залишилися, а несвоєчасні розрахунки у 2026-му стали предметом судових спорів. Кавун.City проаналізував фінансову звітність від 2020 року, щоб з’ясувати, коли показники поліпшувалися, коли погіршувалися і що ці зміни говорять про періоди різних керівників міської військової адміністрації.
Як ми порівнювали
В основі аналізу — вивантаження фінансової звітності підприємства з YouControl: баланс, звіт про фінансові результати та, для відповідних років, звіт про рух грошових коштів. Це аналіз звітних показників, а не незалежний аудит первинних документів. У таблицях нижче суми переведено з тисяч у мільйони гривень. Зазначимо, що головна редакторка видання та авторка цього матеріалу Євгенія Вірлич має відповідну освіту та досвід роботи для аналізу подібних документів.
Річні фінансові результати порівнюємо з річними, піврічні — з відповідним півріччям. Балансові залишки показують стан на конкретну дату. Прибуток, залишок грошей на рахунках, цільове фінансування та заборгованість — різні показники, які не можна підміняти один одним.
Отже, зазначаємо, що до 28 червня 2022 року Херсоном керував Ігор Колихаєв, який нині — російському полоні. Далі — Галина Лугова. Романа Мрочка призначили начальником Херсонської МВА 2 березня 2023 року, звільнили 17 квітня 2025-го. Ярослава Шанька призначили 3 червня 2025 року. Отже, 2023-й майже повністю і 2024-й повністю припадає на період Романа Мрочка, 2025-й є перехідним (перший квартал — Мрочко, далі — Шанько), а перше півріччя 2026-го повністю припадає на період Шанька. Водночас начальник МВА не тотожний директору підприємства, втім підприємство є міським комунальним підприємством, а отже, начальник МВА несе певну відповідальність за його роботу, адже особисто призначає директора, а у випадку з Ярославом Шаньком це ще й трошки сімейна відповідальність: заступни директора в «Херсонтеплоеерго» — йго тесть.
Борги та збитки підприємства: почнімо з 2020-го
Ще у 2020 році підприємство мало понад 221 мільйон гривень заборгованості за товари, роботи й послуги. У 2021-му цей показник зріс до 270,6 мільйона. Після року повномасштабного вторгнення й окупації Херсона — до 410,3 мільйона гривень.
За підсумками 2022 року чистий збиток становив 50,654 мільйона гривень, а власний капітал був від’ємним — мінус 104,830 мільйона. Тобто на початок 2023 року підприємство вже мало глибокі фінансові проблеми.
| Рік | Чистий дохід від реалізації | Собівартість реалізації | Чистий прибуток / збиток | Борг перед постачальниками на кінець року |
|---|---|---|---|---|
| 2020 | 236,686 | 251,946 | −34,391 | 221,603 |
| 2021 | 295,014 | 369,946 | −1,992 | 270,591 |
| 2022 | 258,065 | 271,842 | −50,654 | 410,335 |
| 2023 | 125,050 | 258,323 | −1,848 | 360,117 |
| 2024 | 204,432 | 285,974 | +152,986 | 330,669 |
| 2025 | 175,702 | 312,037 | +56,874 | 333,835 |
Усі суми — млн грн. Борг перед постачальниками — рядок 1615 балансу: поточна кредиторська заборгованість за товари, роботи, послуги. Це не всі зобов’язання підприємства. Джерела: річні файли finindicators_31653320_2020.12.xlsx — finindicators_31653320_2025.12.xlsx, форми №1 і №2.
У 2023–2024 роках відбулося помітне поліпшення
У 2023 році чистий збиток скоротився до 1,848 мільйона гривень. У 2024-му підприємство вже показало 152,986 мільйона чистого прибутку — найкращий річний результат серед наданих звітів за 2020–2025 роки.
Одночасно борг перед постачальниками зменшувався два роки поспіль: із 410,335 мільйона гривень на кінець 2022-го до 360,117 мільйона на кінець 2023-го та 330,669 мільйона на кінець 2024-го. Сукупне скорочення — 79,666 мільйона гривень, або 19,4%. Зміна залишку не означає автоматично, що всю різницю погасили грошима: для цього потрібна розшифровка операцій.
Власний капітал також змінився: з мінус 104,830 мільйона на кінець 2022 року до мінус 86,903 мільйона у 2023-му та плюс 96,182 мільйона у 2024-му.
Отже, за період роботи Романа Мрочка на чолі МВА звітність фіксує реальне поліпшення кількох ключових показників: фінансового результату, власного капіталу та боргу перед постачальниками. Ігнорувати ці дані під час оцінки того періоду було б некоректно.
Але це не означає, що всі проблеми були розв’язані. Заборгованість перед самим підприємством за продукцію, товари, роботи й послуги зросла з 269,621 мільйона гривень на кінець 2022 року до 454,259 мільйона на кінець 2024-го. Загальна сума поточних зобов’язань і забезпечень за цей час збільшилася з 527,883 до 639,756 мільйона гривень. Ця ширша категорія включає не тільки борги постачальникам, а й інші статті, зокрема доходи майбутніх періодів. Зростання боргів підприємству також логічно пояснюються окупацією, руйнуванням підприємств, які не здатні погасити борг та іншими факторами війни Росії проти України.
Джерела: звіти за 2022–2024 роки, форма №1, рядки 1125, 1495, 1615, 1695; форма №2, рядки 2350–2355.
Важливо враховувати й законодавчі обмеження на стягнення боргів населення під час війни. Постанова Кабміну №206 передбачає захист окремих категорій споживачів, зокрема людей, які виїхали з територій бойових дій або окупації та документально повідомили про це постачальника. Тобто стягування боргів з населення за тепло переважно в Херсоні неможливе з 2022 року. Але в умовах таких обмежень у 2023 — 2024 роках роботу підприємства поліпшити вдалось. З червня 2025 року все змінилось.
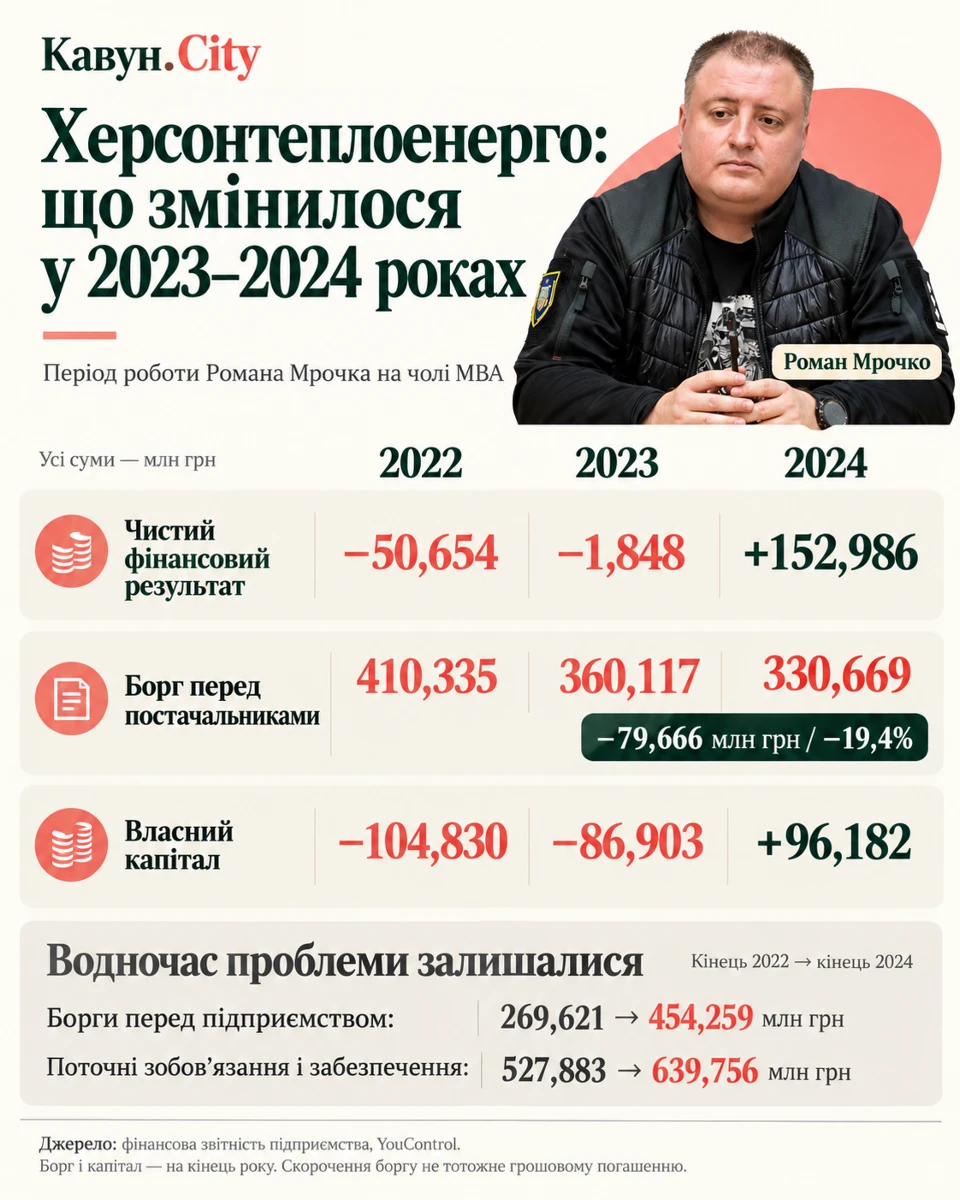 Динаміка фінансового стану МКП «Херсонтеплоенерго»Фото: Кавун.City + YouControl
За рахунок чого з’явився прибуток
У жодному з наданих річних звітів за 2020–2025 роки чистий дохід від реалізації не перевищував її собівартості. Отже, звітність підтверджує, що навіть у прибутковому 2024 році реалізація продукції та послуг сама по собі не покривала зазначених витрат.
Тоді дохід від реалізації становив 204,432 мільйона гривень, собівартість — 285,974 мільйона. Валовий збиток — 81,542 мільйона. Водночас підприємство відобразило 273,923 мільйона інших операційних доходів і ще 61,397 мільйона інших фінансових доходів. Після врахування всіх доходів, витрат і податку сформувався чистий прибуток у 152,986 мільйона гривень.
Джерело: finindicators_31653320_2024.12.xlsx, форма №2, рядки 2000, 2050, 2095, 2120, 2220, 2350.
Ефективність продажу тепла розглядати як джерело прибутку не варто — йдеться більше про підтримку підприємства зовні, тобто за рахунок донорів, які активно долучались до підтримки Херсона протягом 2023 — першого кварталу 2025 років.
Позитивний результат залишається фактом. Проте його стійкість і роль конкретних управлінських рішень потребують окремої перевірки.
Звіт про рух коштів дозволяє відокремити грошові надходження від бухгалтерського визнання доходів.
| Рік | Надходження від реалізації | Надходження цільового фінансування | Чистий рух коштів від операційної діяльності |
|---|---|---|---|
| 2021 | 313,379 | 83,471 | +44,931 |
| 2022 | 216,182 | — | +33,271 |
| 2023 | 97,720 | 109,795 | −17,210 |
| 2024 | 117,590 | 274,866 | +23,168 |
| 2025 | 120,514 | 265,558 | +16,948 |
Млн грн. Прочерк відтворює відповідний рядок звітності, а не доводить відсутність усіх форм підтримки. Джерела: форми №3 за 2021–2025 роки, рядки 3000, 3010, 3195.
У 2024 році грошові надходження цільового фінансування зросли до 274,866 мільйона гривень. У 2025-му вони залишилися значними — 265,558 мільйона. Разом за два роки — 540,424 мільйона гривень.
2025 рік: результат погіршився
У 2025 році дохід від реалізації зменшився на 14,1%, а собівартість зросла на 9,1%. Валовий збиток збільшився з 81,542 до 136,335 мільйона гривень. Чистий прибуток скоротився на 62,8% — до 56,874 мільйона.
Окремої уваги потребують фінансові витрати: вони зросли з 13,494 до 59,199 мільйона гривень, приблизно у 4,4 раза. Водночас інші фінансові доходи, які у 2024 році становили 61,397 мільйона, у звіті за 2025 рік не відображені як позитивна сума. Це важливі складові пояснення, чому змінився кінцевий результат.
Власний капітал у 2025 році продовжив зростати — до 155,670 мільйона гривень. Тож навіть цей період не можна описувати як погіршення абсолютно всіх показників.
На кінець року залишок грошей становив лише 2,256 мільйона гривень проти 9,322 мільйона роком раніше. Прибуток у 56,874 мільйона не перетворився на такий самий запас грошей. Це не доказ зникнення коштів: доходи, витрати та платежі визнаються в різні моменти, а кошти також спрямовуються на придбання активів та інші операції.
2025 рік охоплює зміну керівництва МВА: більшу частину року місто очолював Ярослав Шанько. Маємо окреме красномовне зіставлення: у першому кварталі 2025 року, який повністю передував звільненню Мрочка, підприємство показало 46,044 мільйона гривень чистого прибутку. У першому кварталі 2026 року — лише 432 тисячі гривень. Це значне погіршення між зіставними кварталами, хоча для пояснення причин також потрібні розшифрування доходів і витрат, але факт залишається фактом. Нагадаємо, що на 2023 — 2025 припали як значні обстріли Херсона росіянами, так і підрив Каховської ГЕС. Тобто пояснити погіршення суто погіршення безпекової ситуації неможливо: безпекова ситуація весь цей період була дуже складною.
Джерела: звіти за 2024 і 2025 роки; finindicators_31653320_2026.3.xlsx, форма №2, рядок 2350, порівняльна колонка за 2025 рік.
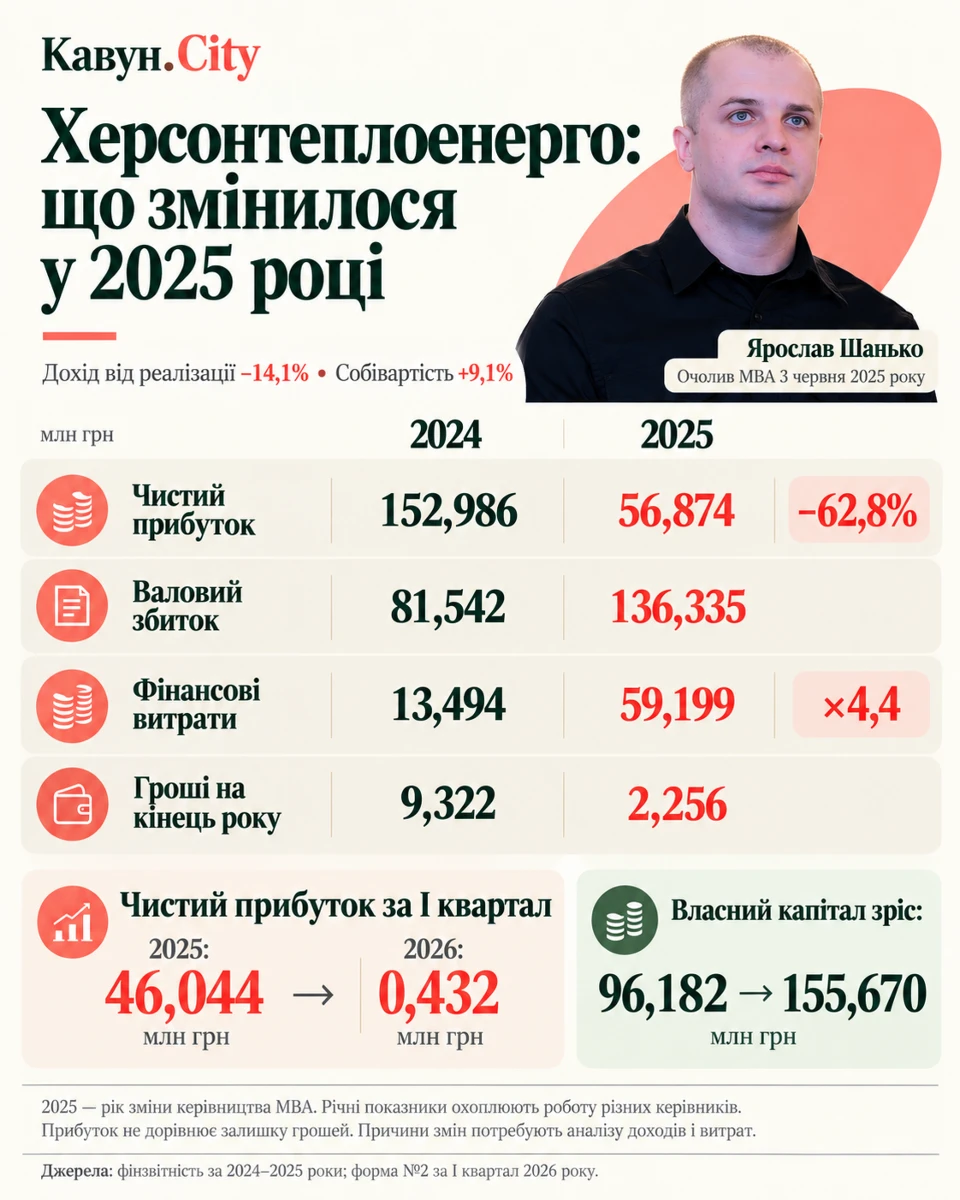 Динаміка фінансового стану МКП «Херсонтеплоенерго»Фото: Кавун.City + YouControl
Збільшення власного капіталу, яке ми бачимо, свідчить, що за балансом збільшилася різниця між вартістю активів підприємства та його зобов’язаннями. Але це не означає, що на рахунках побільшало грошей.
Власний капітал — це активи мінус зобов’язання. До активів належать і обладнання, і будівлі, і гроші, і заборгованість споживачів перед підприємством. Тому позитивний власний капітал може поєднуватися з нестачею коштів для поточних платежів. Загалом він може зростати завдяки прибутку, внескам власника, дооцінці майна та іншим змінам в обліку. Ці причини мають різний зміст для оцінки роботи підприємства.
Структура змін балансу МКП «Херсонтеплоенерго»
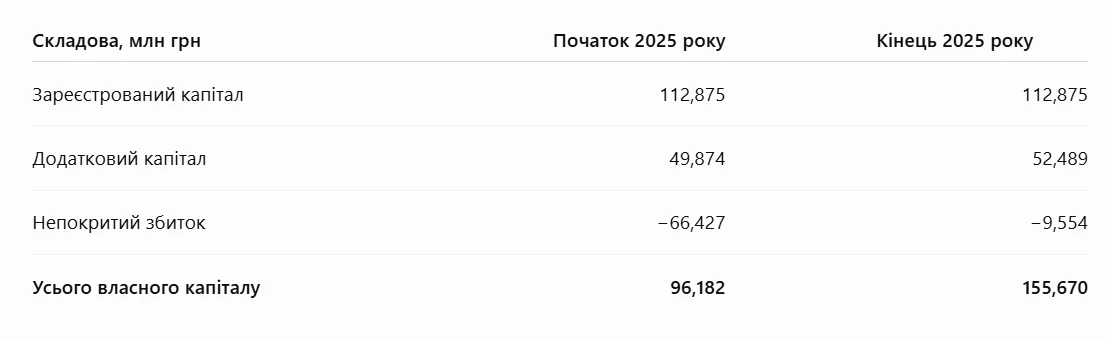 Складові балансу МКП «Херсонтеплоенерго»Фото: Кавун.City + YouControl
Перше півріччя 2026-го: прибуток майже зник
За перші шість місяців 2026 року підприємство відобразило лише 39 тисяч гривень чистого прибутку. Дохід від реалізації зріс, але собівартість зростала швидше. Адміністративні витрати збільшилися на 51%, витрати на оплату праці — на 42,8% проти відповідного півріччя 2025 року.
На 30 червня 2026 року борг перед постачальниками становив 371,555 мільйона гривень. Це більше, ніж на початку року, але менше, ніж на кінець березня, коли було 421,235 мільйона. Отже, у другому кварталі цей залишок скоротився на 49,680 мільйона гривень.
Заборгованість перед підприємством за товари, роботи й послуги становила 625,044 мільйона гривень. Порівняно з початком року вона зросла на 83,061 мільйона.
Повне півріччя 2026 року вже припадає на керівництво Шанька. Зазначимо, що фінансові наслідки війни, попередні зобов’язання та строки визнання доходів не зникають зі зміною посадовця.
| Показник | І півріччя 2025 | І півріччя 2026 |
|---|---|---|
| Дохід від реалізації | 139,958 | 152,080 |
| Собівартість реалізації | 183,871 | 226,024 |
| Валовий збиток | 43,913 | 73,944 |
| Інші операційні доходи | 119,142 | 108,195 |
| Адміністративні витрати | 7,839 | 11,834 |
| Витрати на оплату праці | 35,979 | 51,384 |
| Чистий прибуток | 54,998 | 0,039 |
Млн грн. Витрати на оплату праці наведено як окремий показник елементів операційних витрат; їх не слід повторно додавати до собівартості та адміністративних витрат. Джерело: finindicators_31653320_2026.6.xlsx, форма №2.
Чому важливі судові позови
Кавун.City вже розповідав про спір з «Енергобудконсалтом» щодо оплати прийнятого ремонту котла. За описаними у матеріалі рішеннями першої інстанції, до основного боргу 2 846 472,88 грн додалися 71 496,49 грн річних та судових витрат.
Редакція направила запит на інформацію щодо цільового фінансування підприємства, але отримала відповідь, яка нічого не пояснює. Тому ми завдяки нашим джерелам з'ясували, що підприємство не отримало цільового фінансування спеціального фонду для оплати ремонту й потребувало нового договору. Водночас у листі виконкому від 22 травня зазначено: 2 846 472,88 грн, які власне хоче отримати підрядник за вже виконані роботи, у бюджеті передбачені, а фінансування здійснюватиметься після відповідної заявки підприємства. Але судячи з суду, завку так і не подали, адже підприємство було змушене вимагати кошти саме через суд.
Окремо, за текстом ухвали від 29 вересня 2026 року, суд відкрив справу №916/3945/26 за позовом «Нафтогаз Трейдингу» на 17 092 486,77 грн. Уся заявлена сума складається з пені, 3% річних та інфляційних втрат. Це вимоги позивача, а не вже присуджена сума. Період прострочення з цієї ухвали не встановлений, тому приписувати ці нарахування конкретному керівнику передчасно.
Але обидві справи показують, чому важлива не тільки загальна сума підтримки, а й своєчасність та організація розрахунків. При цьому суми позовів не слід механічно додавати до балансових боргів: частина зобов’язань могла вже бути врахована у звітності. Втім, одне рішення щодо стягнення 2,8 млн грн разом з річними та адвокатськими послугами підприємство вже має. Чому не сплатили вчасно, а дочекались додаткових витрат, незрозуміло і не пояснюють.
Що цифри дозволяють сказати про керівництво
Фінансові проблеми «Херсонтеплоенерго» існували задовго до окупаційного 2022 року. Втім, із призначенням начальником Херсонської МВА Романа Мрочка та за його керівництва містоу у 2023–2024 роках підприємство суттєво поліпшило чистий фінансовий результат, скоротило борг перед постачальниками та вийшло на додатний власний капітал. Ці результати мають бути частиною будь-якої предметної оцінки того періоду.
Борги перед підприємством продовжували зростати, а прибуток залежав від інших доходів. І ось це вже можна пояснювати тими обставинами, які склались незалежно від очільників МВА: обстріли, неспроможність населення та підприємств вчасно розраховуватись. Але навіть за таких обставин у 2023–2024 роках за низкою ключових фінансових показників було суттєве поліпшення, яке не можна викреслити з історії підприємства.
У 2025 році річний фінансовий результат погіршився. Порівняння перших кварталів також показує різкий спад між 2025 та 2026 роками. У першому півріччі 2026 року прибуток майже зник, витрати зросли, а підприємство залишилося з великими зобов’язаннями. Пояснення лише «спадщиною попередників» тут точно неактуальне, адже попередники отримали борги, наслідки окупації, такі самі обстріли росіян та ще й підрив Каховської ГЕС, який значно ускладнював роботу. Але навіть у таких обставинах налагодити роботу підприємства вдалось. А от наступники цього зберегти не змогли.
Читайте також: Прокудін обіцяв супровід евакуйованим, а подружжя з Херсонщини два дні залишалося без їжі на вокзалі
Тримаймося разом!
- Заходь до крамнички мерчу Kavun.City
- Підпишись на наш Telegram-канал: там — оперативні херсонські новини та інсайди
- Наш проєкт, присвячений новинам українського Криму: Кримська бавовна
- Наш Instagram: фото, колажі, короткі цікаві тексти
- Наш Youtube: подкасти, цікаві відео з Херсона та про Херсон
- Підтримати нас можна на PayPal [email protected]
Все буде Україна!